 旺旺头条
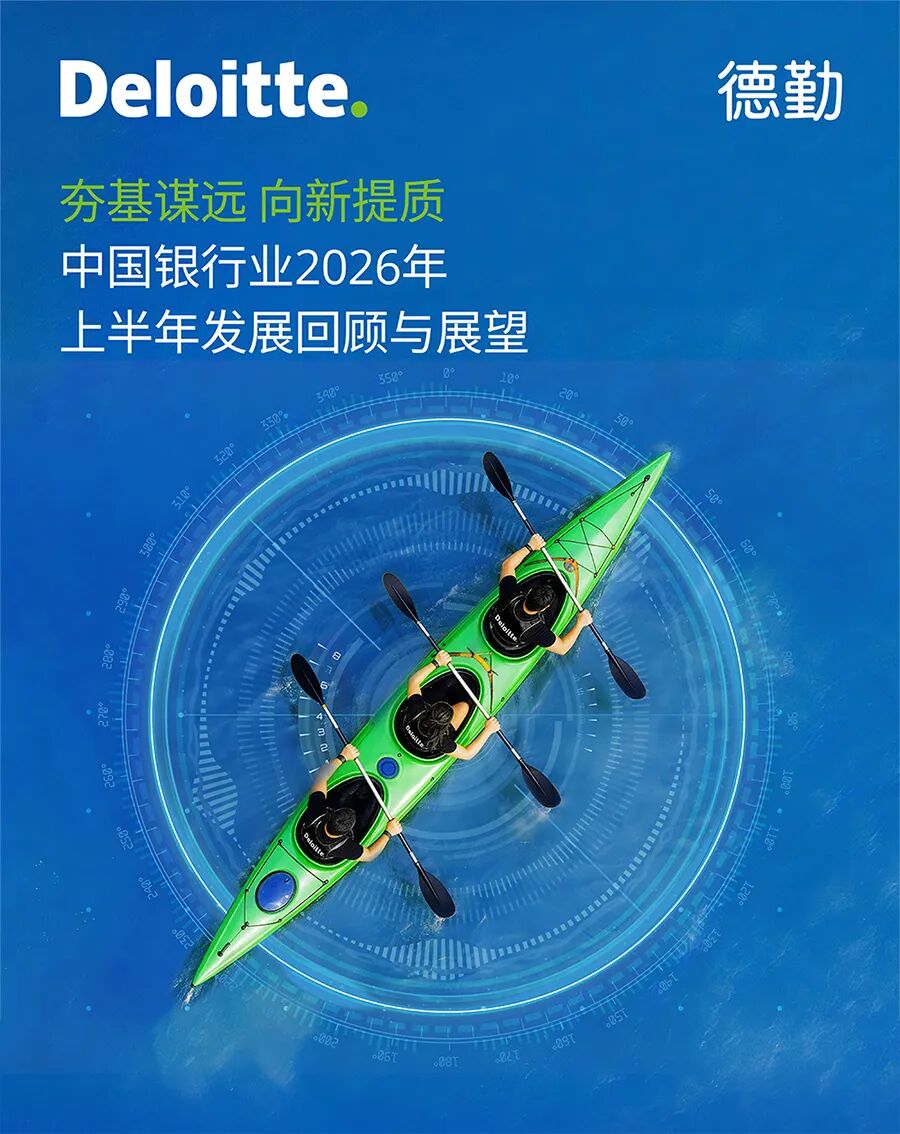
行业洞察|中国银行业2026年上半年发展回顾与展望
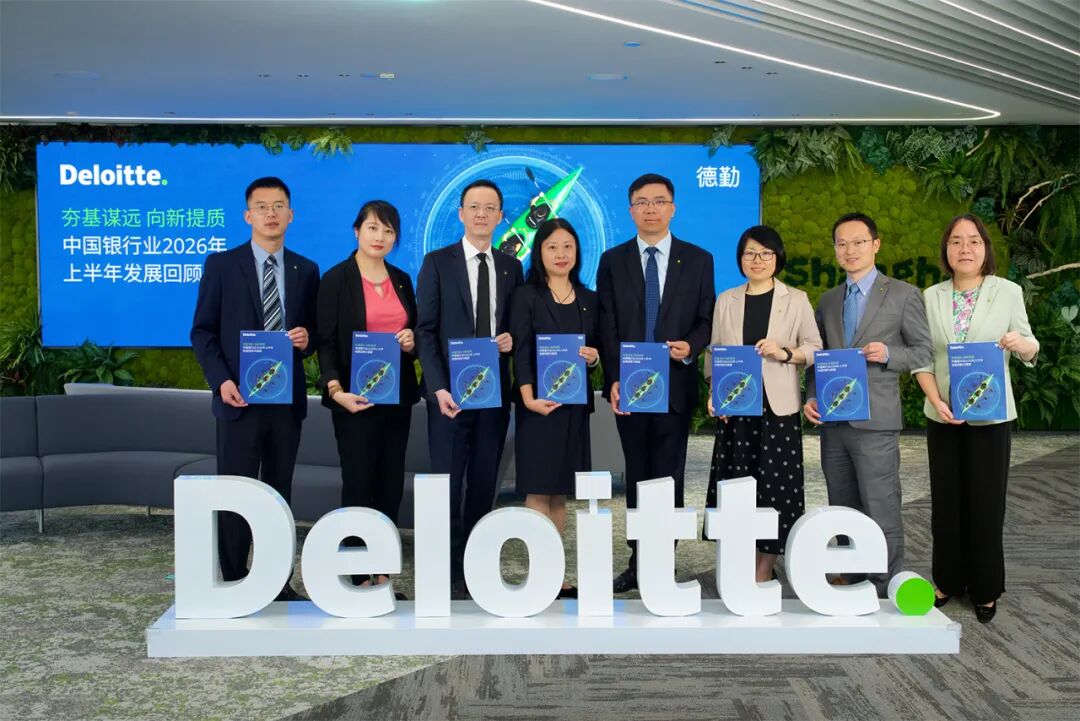
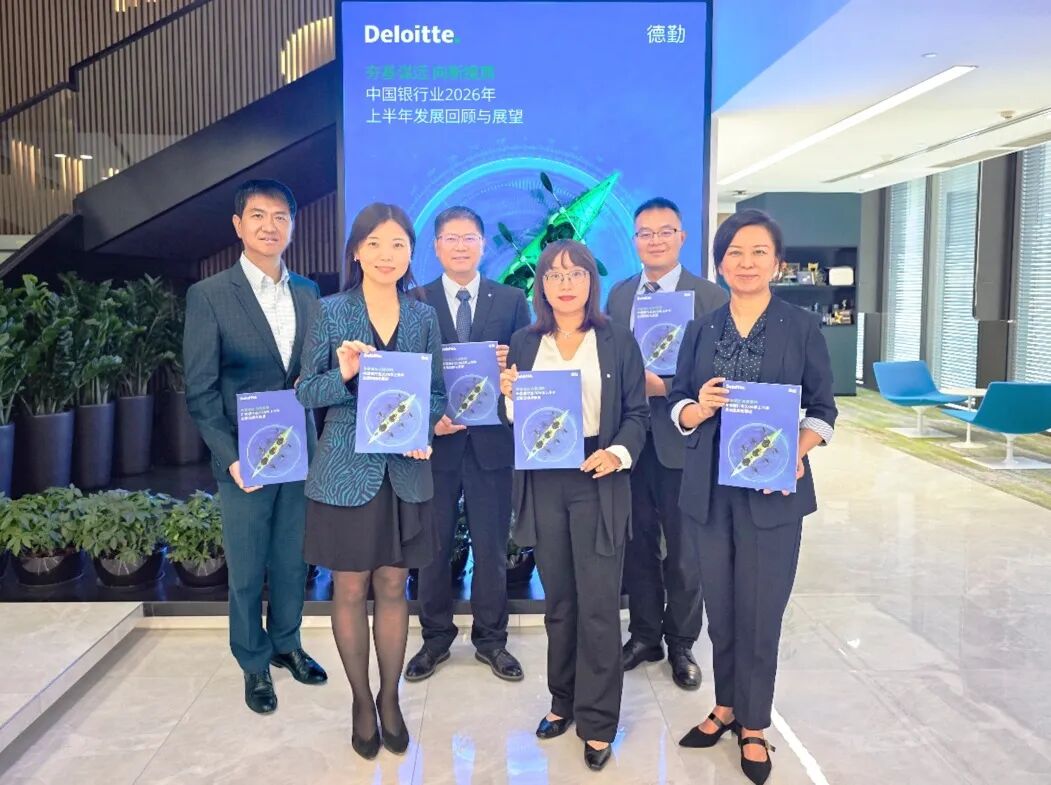
左起:
德勤中国金融服务业审计与鉴证合伙人宫明亮、史曼、韩健
德勤中国金融服务业华东区主管合伙人胡小骏
德勤中国金融服务业银行业及资本市场主管合伙人曾浩
德勤中国金融服务业研究中心主管合伙人沈小红
德勤中国金融服务业审计与鉴证合伙人张华
德勤中国金融业专业实务主管合伙人杨梁
左起:
德勤中国金融服务业审计与鉴证合伙人王雨岩
德勤中国金融服务业研究中心高级经理周菲
德勤中国公司治理中心主管合伙人陈波
德勤中国金融服务业审计与鉴证高级经理吴昼平
德勤中国信息技术与鉴证合伙人唐文剑
德勤中国金融服务业战略、风险与企业交易总监孙毅
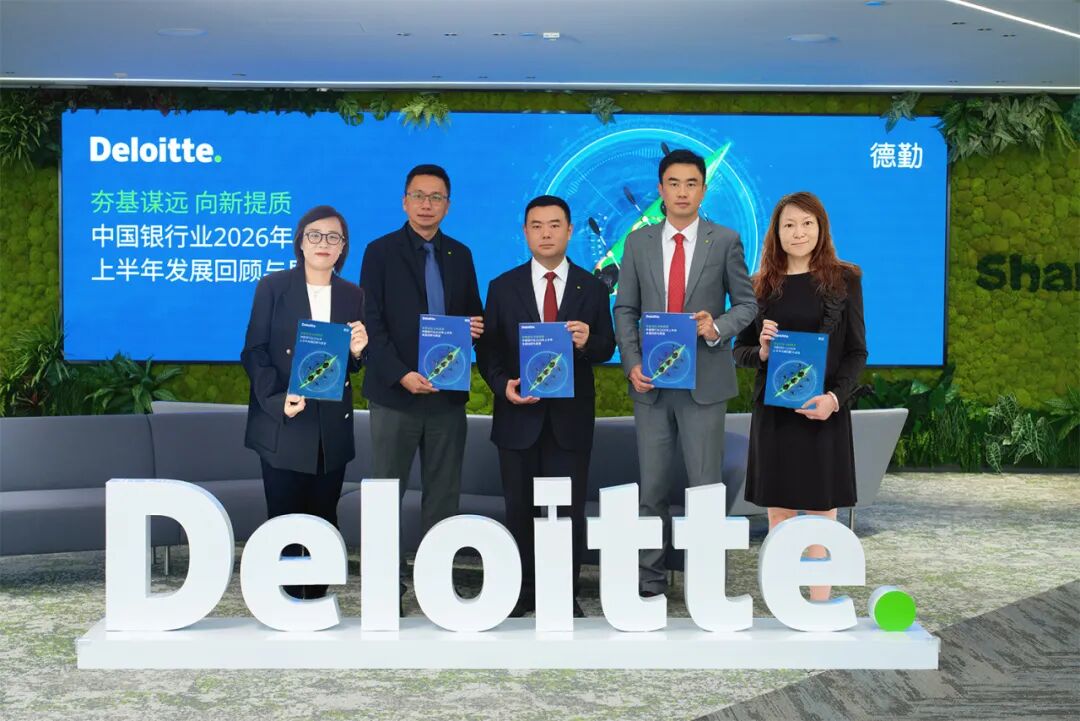
左起:
德勤中国金融服务业人工智能与数据治理合伙人蔡帼娅
德勤中国金融服务业数据资产化服务合伙人何铮
德勤中国金融服务业监管与合规主管合伙人方烨
德勤中国金融服务业战略、风险与企业交易业务主管合伙人曹樑
德勤中国金融服务业金融风险与模型风险管理合伙人吴洁
银行业在2026年二季度出现了企稳向好的多个积极信号,但向好趋势是否能够持续巩固,则依赖于下半年内外部积极因素的共振和催化。银行业半年度交出的答卷有“喜”亦有“忧”。一是部分领域的信贷风险有所抬升,个人经营贷、消费贷不良率上升导致零售贷款资产质量承压,房地产行业贷款不良率仍处于高位,拖累对公信贷的质量。二是商业银行盈利能力边际走弱。资本利润率环比下降0.25个百分点至7.72%,成本收入比环比上升1.31个百分点至29.35%。相对而言,规模相对较小的城商行、农商行盈利能力继续走弱的压力更大。三是拨备覆盖率和流动性覆盖率监管指标环比小幅回落,拨备覆盖率环比下降0.27个百分点至202.87%,流动性覆盖率环比下降3.12个百分点至148.53%。
总体而言,中国银行业2026年上半年保持了稳中有进的发展态势。展望下半年,银行业面临的积极因素占据主导地位,有望同时实现量的合理增长与质的持续提升。首先,中央金融办会同人民银行、金融监管总局、中国证监会、国家外汇局等金融单位制定《金融强国建设“十五五”规划》已于2026年9月正式发布,金融强国建设的顶层设计进一步明确化和具体化,将为银行业金融机构落实“十五五”规划提供更为清晰的战略指引,推动“五篇大文章”进一步做深做实。其次,适度宽松的货币政策将继续保持流动性合理充裕,财政金融政策协同发力将为提振消费和投资提供深层动力,存量时代房地产行业系统性、长远性制度变革已经推出,有利于中国银行业在“稳增长”和“防风险”上齐头并进。再次,财政部已利用特别国债完成对于中央金融企业的新一轮注资,大型国有银行的核心一级资本充足率将显著提高,服务实体经济能力和风险抵补能力将进一步提升。最后,随着新一轮科技革命和产业革命的纵深推进,银行业拥有的资金、数据和科技优势将持续释放,转化为服务品质、经营效率、客户体验和风控能力的能级跃迁,并最终提高银行业金融资本增值水平与股东回报。
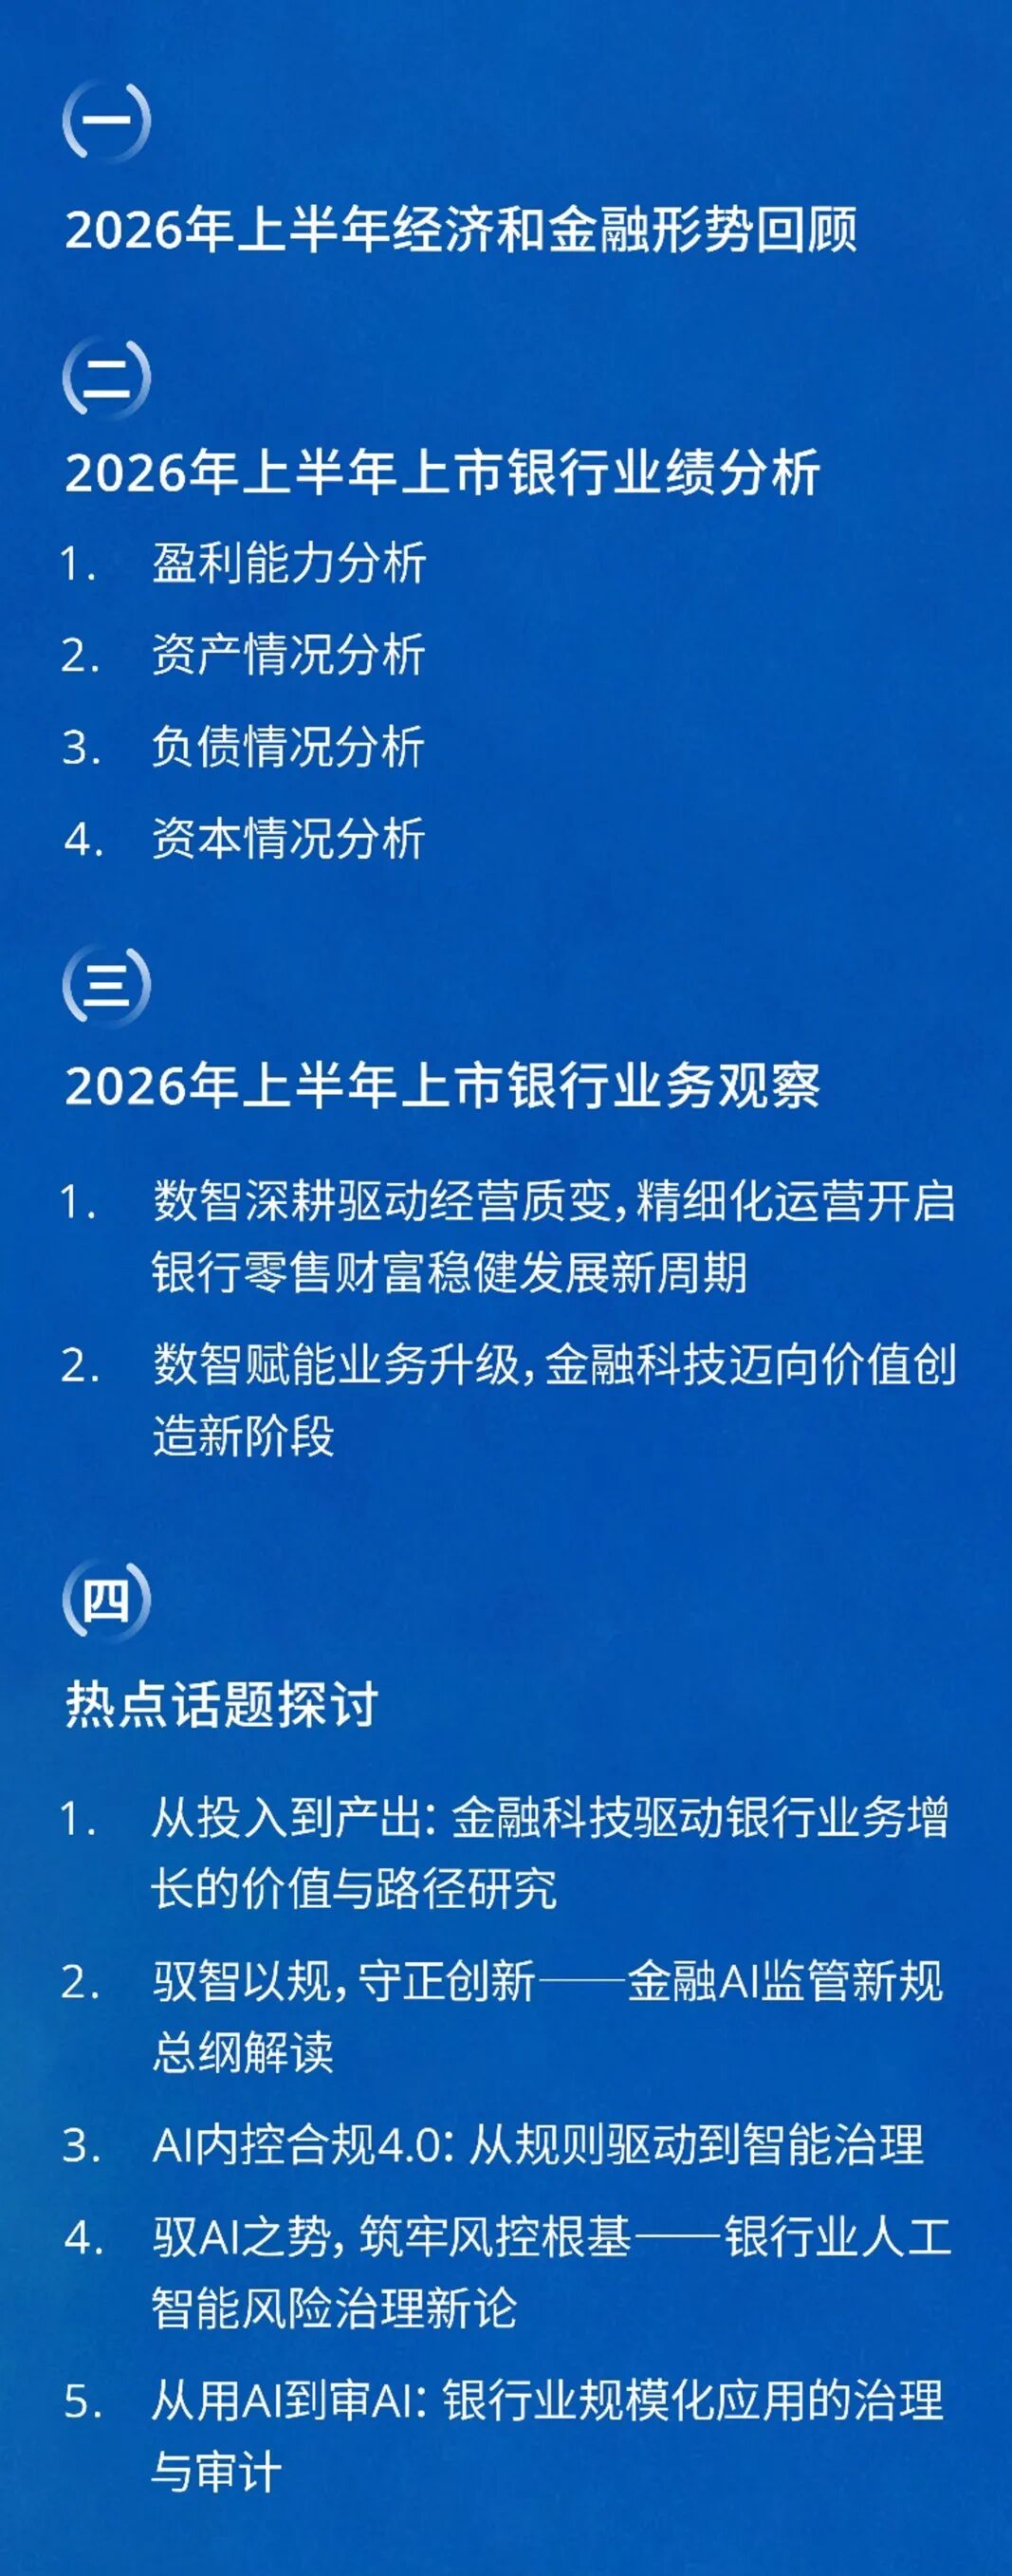
本报告作为金融服务业研究中心的旗舰作品,涵盖了2026年上半年宏观经济和金融形势回顾、上市银行业绩分析、上市银行业务观察、行业热点话题探讨四个章节,150余页。
通过以国内具有代表性的12家商业银行为样本,系统分析其盈利能力、资产质量、负债情况和资本实力,全面梳理业务发展、经营模式及监管环境变化,展现中国银行业2026年上半年取得的成就并展望未来发展的趋势。报告同时选取了6家境外全球系统重要性银行进行分析,提供全球化视野,用以了解并吸取国际同业的优秀实践经验。
滑动查看更多
报告目录
后续我们将以微信连载的形式与您分享银行业宏观经济、上市银行业绩分析、业务观察以及行业热点话题,敬请关注!
点击文末“阅读原文”
下载报告原文
业务垂询,敬请联络:
曾浩
德勤中国金融服务业
银行业及资本市场主管合伙人
金融服务业全国审计与鉴证主管合伙人
邮箱:calzeng@deloittecn.com.cn
沈小红
德勤中国金融服务业研究中心主管合伙人
金融服务业审计与鉴证合伙人
邮箱:charshen@deloittecn.com.cn
俞娜
德勤中国金融服务业
税务与商务咨询主管合伙人
邮箱:natyu@deloittecn.com.cn
曹樑
德勤中国金融服务业
战略、风险与企业交易业务主管合伙人
邮箱:yefang@deloittecn.com.cn
尤忠彬
德勤中国金融服务业
技术与转型业务主管合伙人
邮箱:zhyou@deloittecn.com.cn
免责声明:
第三方机构如想转载德勤微信文章,请原文转载(不得修改)。如文章内容有改动,须在发布前获得德勤的审核批准。同时,请必须在文章内附以下信息及免责声明:
本通信中所含内容乃一般性信息,任何德勤有限公司、其成员所或它们的关联机构(统称为“德勤网络”)并不因此构成提供任何专业建议或服务。任何德勤网络内的机构均不对任何方因使用本通信而导致的任何损失承担责任。

点击“阅读原文”,下载报告。
温馨提示:由于微信界面限制,若打开以下德勤网页后无法下载报告,请按右上角“选项”并于浏览器中打开后进行下载。
版权声明
本文仅作者转发或者创作,不代表旺旺头条立场。
如有侵权请联系站长删除
发表评论:
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。